2026年インボイス制度改正でレジ対応は必要?店舗への影響と確認ポイント
2026年度(令和8年度)の税制改正では、適格請求書等保存方式(インボイス制度)に関する経過措置が見直されました。店舗を経営している方のなかには、「インボイス制度が変わるなら、レジも対応が必要?」「今のPOSレジはそのまま使える?」と気になっている方もいるでしょう。
今回の改正は、店頭で適用する10%・8%の消費税率そのものを変更するものではありません。そのため、今回の改正だけを理由に、POSレジの税率設定を変更する必要は基本的にありません。
一方で、一定の個人事業者を対象とした「3割特例」の創設や、インボイス発行事業者以外からの仕入れに対する仕入税額控除の見直しなど、店舗によっては消費税の申告や仕入れに影響する変更があります。「何が変わるのか」とあわせて、「何は変わらないのか」も整理しておくことが大切です。
本記事では、2026年のインボイス制度改正について、店舗への影響を整理したうえで、POSレジでは何を確認しておけばよいのかをわかりやすく解説します。
高機能クラウド型モバイルPOSレジ
「POS+(ポスタス)」

この記事のポイント
・2026年度税制改正で、インボイス制度の経過措置が見直された
・今回の改正で、店頭の消費税率10%・8%が変わるわけではない
・2割特例の適用期間終了後、一定の個人事業者には令和9年分・10年分を対象とした3割特例が設けられる
・インボイス発行事業者以外からの仕入れは、経過措置による控除割合が70%→50%→30%と段階的に縮小する
・今回の改正だけを理由に、POSレジの買い替えや税率設定を変更する必要は基本的にない
※本記事は2026年9月時点の情報をもとに作成しています。税務上の判断については、国税庁の最新情報をご確認いただくか、税理士などの専門家へご相談ください。
参考サイト:国税庁「令和8年度 税制改正特集」「インボイス制度特設サイト」
レジ対応は必要なのか?
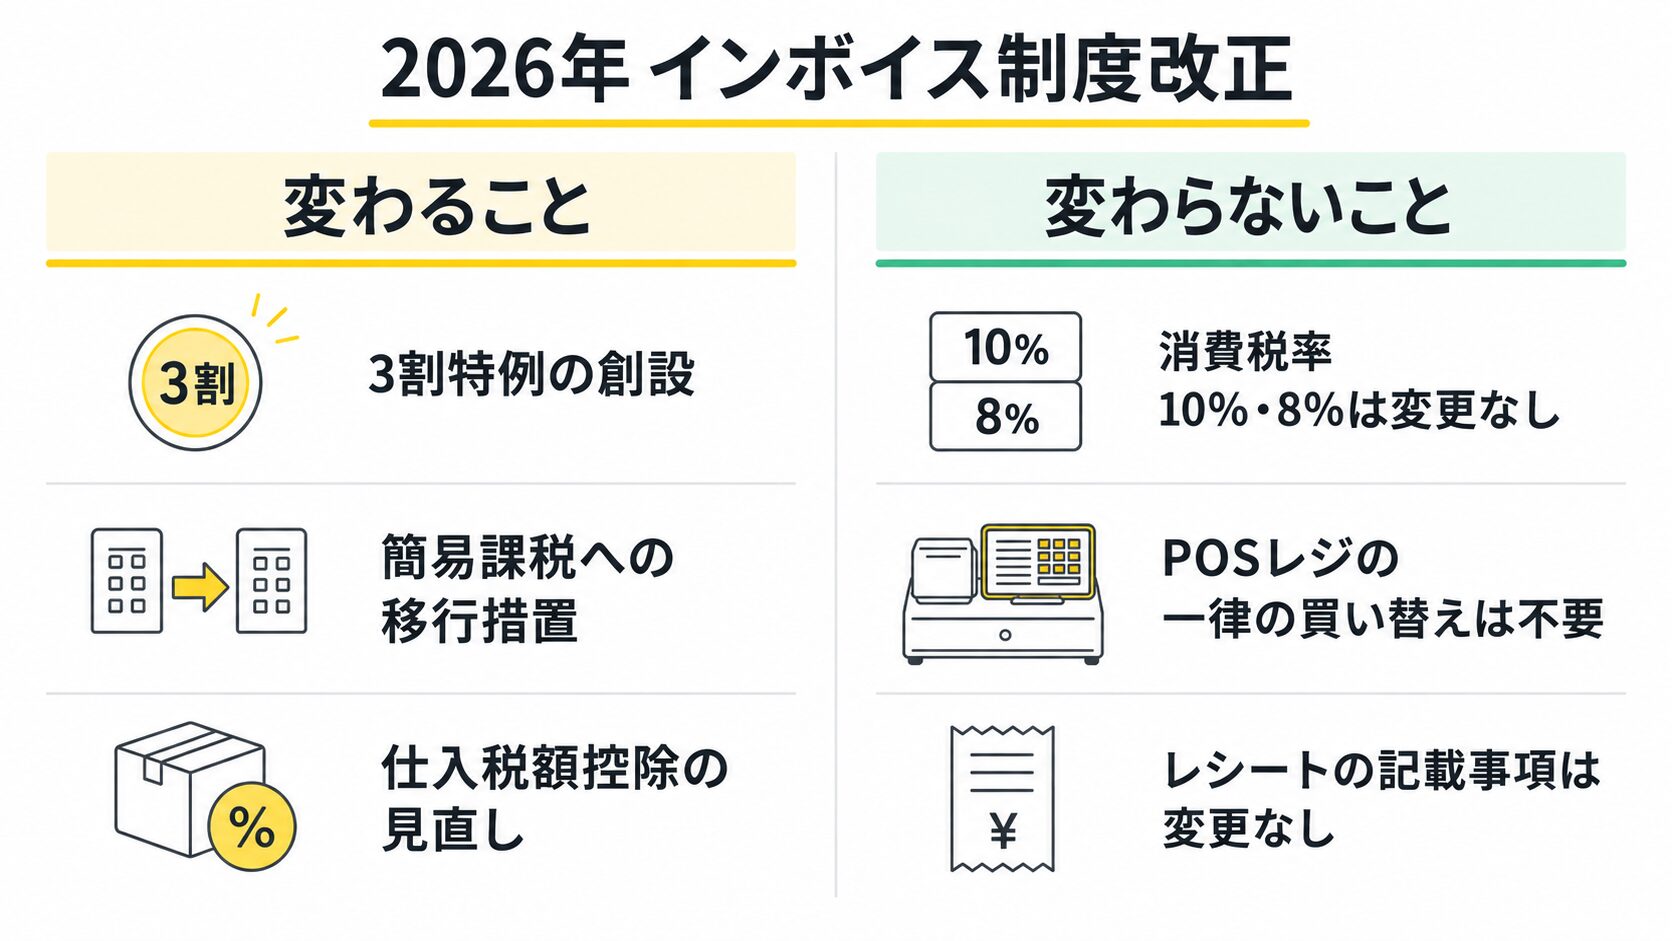
今回の改正によって、すべての店舗でPOSレジの買い替えや税率変更が必要になるわけではありません。まずは、店舗とレジへの影響を簡単に整理してみましょう。
| 気になること | 今回の改正による影響 |
|---|---|
| POSレジの買い替え | 今回の改正だけを理由とした一律の買い替えは不要 |
| 10%・8%の税率 | 今回の改正による変更なし |
| 2割特例 | 適用期間が終了 |
| 3割特例 | 一定の個人事業者を対象に新設 |
| 簡易課税 | 特例終了後の移行措置を新設 |
| 仕入税額控除 | 経過措置の期間と控除割合を見直し |
| レシート | 今回の改正による新たな記載事項の追加はなし |
今回の改正で中心となるのは、POSレジで行う店頭会計ではなく、消費税の申告や仕入れに関するルールです。そのため、「制度が変わる=レジを変える」と考える必要はありません。
ただし、現在どの特例を利用しているのか、どのような事業者から仕入れているのかによって影響は異なります。まずは自店舗に関係する変更を確認し、そのうえでレジまわりに問題がないかを見ていきましょう。
参考:国税庁「令和8年度 税制改正特集」
2026年の主な変更点
2023年10月に始まったインボイス制度では、制度への移行による事業者の負担を抑えるため、複数の経過措置が設けられています。
2026年度の税制改正で、店舗事業者が押さえておきたい変更は主に3つです。
| 変更点 | 内容 | レジへの影響 |
|---|---|---|
| 3割特例の創設 | 一定の個人事業者の納付税額を売上税額の3割に | 税率設定への影響なし |
| 簡易課税への移行措置 | 2割・3割特例の適用後に簡易課税へ移行するための措置 | 税率設定への影響なし |
| 7・5・3割控除 | インボイス発行事業者以外からの仕入れに対する控除割合を見直し | 主に仕入れ・経理に影響 |

こうして整理すると、今回の改正は「レジの仕組みが変わる」というより、店舗の消費税申告や仕入れに関係する変更だとわかります。それぞれ、店舗では何を確認すればよいのかも含めて見ていきましょう。
2割特例はどうなるのか?
これまで2割特例を利用してきた店舗では、適用期間の終了と、その後の申告方法を確認しておく必要があります。一方で、2割特例が終了するからといって、POSレジの税率を変更するわけではありません。
2割特例は終了へ
2割特例は、インボイス制度を機に免税事業者からインボイス発行事業者になった事業者の負担を抑えるために設けられた経過措置です。売上にかかる消費税額から80%を控除し、納付税額を売上税額の2割として計算できます。
例えば、売上にかかる消費税額が50万円であれば、2割特例を適用した場合の納付税額は10万円です。2割特例は、2023年10月1日から2026年9月30日までの日の属する各課税期間が対象です。
適用期間が終了した後は、一般課税や簡易課税などによる申告となります。また、一定の個人事業者については、新たに設けられる3割特例を利用できる場合があります。
参考サイト:国税庁「令和8年度 税制改正特集」
3割特例を新設
3割特例は、インボイス発行事業者の登録を受けたことで免税事業者から課税事業者となった一定の個人事業者について、納付税額を売上税額の3割とすることができる特例です。
対象となるのは、令和9年分・令和10年分の消費税の確定申告です。
主な適用要件として、国税庁では次の内容を示しています。
- 個人事業者であること
- 基準期間の課税売上高が1,000万円以下であること
- インボイス発行事業者の登録を受けていること
基準期間は適用を受ける年の2年前で、令和9年分なら令和7年、令和10年分なら令和8年です。
例えば、売上にかかる消費税額が50万円の場合、3割特例ではその70%にあたる35万円を差し引き、納付税額を15万円として計算できます。
ここで店舗オーナーの方に押さえておいてほしいのが、「3割」は店頭の商品に設定する消費税率ではないという点です。商品を3%に設定するわけではなく、消費税の納付税額を計算するときの割合です。
そのため、3割特例を理由にPOSレジの商品マスタの税率を3%へ変更する必要はありません。なお、3割特例は法人には適用されません。個人事業者でも、条件によって対象外となる場合があります。
参考:国税庁「令和8年度 税制改正特集|3割特例」
簡易課税への移行も変更
2割特例や3割特例の適用後に、簡易課税制度へ移行するための措置も設けられました。
簡易課税制度とは、実際の仕入税額を一件ずつ計算する代わりに、業種ごとに定められた「みなし仕入率」を使って納付税額を計算する制度です。
基準期間の課税売上高が5,000万円以下であることなどが適用の条件となります。
通常、簡易課税制度を利用するには、原則として適用を受けようとする課税期間の初日の前日までに「消費税簡易課税制度選択届出書」を提出する必要があります。
今回の措置では、2割特例または3割特例を適用した翌課税期間から簡易課税制度を利用する場合、一定の条件のもと、その課税期間の申告期限までに届出書を提出することで、その課税期間から簡易課税制度を適用できます。
飲食店と小売店では異なる
簡易課税制度で使用する「みなし仕入率」は、業種によって異なります。
例えば、小売業は第2種事業で80%です。飲食店業は、第1種から第3種、第5種、第6種のいずれにも該当しない第4種事業となり、みなし仕入率は60%です。
同じ売上規模でも、飲食店と小売店では簡易課税を利用した場合の計算方法が異なります。また、実際の仕入れ状況によっては、一般課税と簡易課税のどちらが適しているかも変わります。
簡易課税制度は選択すると原則として2年間継続して適用する必要があるため、申告方法を切り替える際は慎重に判断しましょう。
こちらもPOSレジの設定を変更する制度ではなく、消費税の申告方法に関する変更です。自店舗に適した申告方法がわからない場合は、税理士などの専門家へ相談することをおすすめします。
参考:国税庁「令和8年度 税制改正特集|簡易課税への円滑な移行措置」
仕入税額控除も変更
飲食店や小売店で確認しておきたいのが、インボイス発行事業者以外からの仕入れに対する仕入税額控除です。食材や商品、備品などの仕入先に免税事業者などが含まれている場合は、自店舗への影響を確認しておきましょう。
7・5・3割控除へ
インボイス制度では原則として、免税事業者などインボイス発行事業者以外から行った課税仕入れについて、仕入税額控除を受けることができません。ただし、制度開始による影響を抑えるため、一定割合を控除できる経過措置が設けられています。
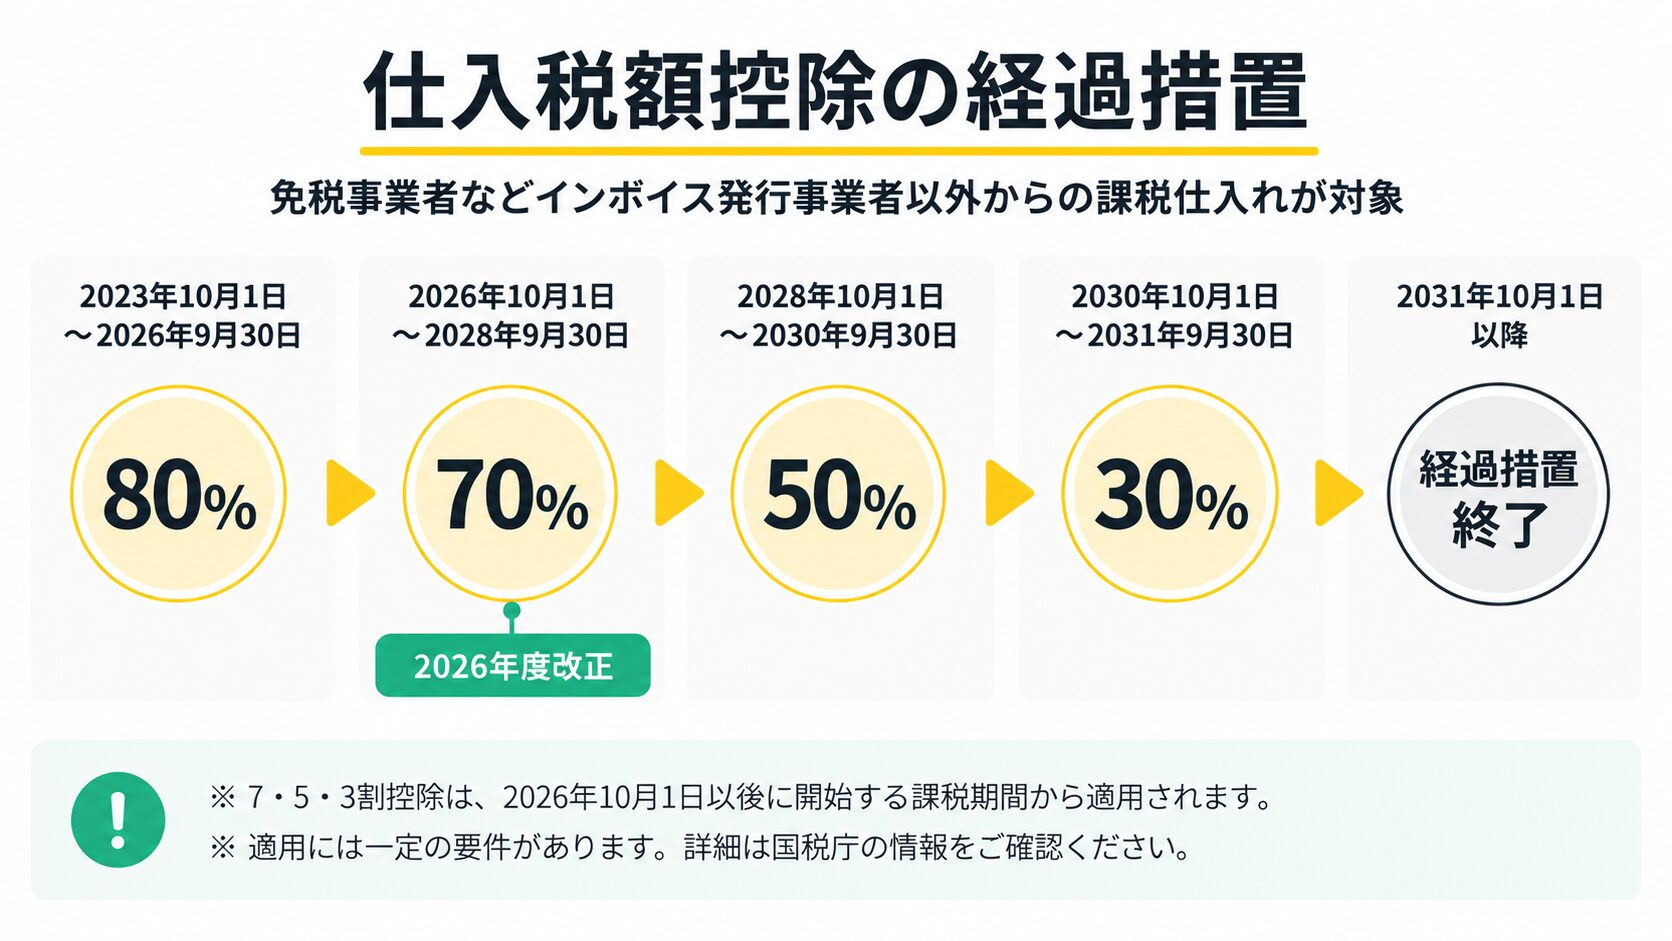
2026年度の税制改正では、この経過措置の適用期限を2年間延長したうえで、控除できる割合が見直されました。
| 期間 | 控除割合 |
|---|---|
| 2023年10月~2026年9月 | 80% |
| 2026年10月~2028年9月 | 70% |
| 2028年10月~2030年9月 | 50% |
| 2030年10月~2031年9月 | 30% |
| 2031年10月以降 | 控除不可 |
なお、改正後の7割・5割・3割控除については、2026年10月1日以後に開始する課税期間から適用されます。
また、一のインボイス発行事業者以外の者から行った課税仕入れの合計額(税込み)が、その年または事業年度で1億円を超える場合、超えた部分の課税仕入れにはこの経過措置を適用できません。
ここで店舗オーナーの方に見ていただきたいのは、レジの設定よりも「誰から、どのくらい仕入れているのか」です。
例えば、飲食店で食材を仕入れている事業者や、小売店で商品を仕入れている事業者がインボイス発行事業者ではない場合、控除割合の変更が納税額に影響する可能性があります。日常的に取引している主要な仕入先から確認すると、自店舗への影響を整理しやすくなるでしょう。
参考:国税庁「令和8年度 税制改正特集|7・5・3割控除」
店舗でまず確認したいこと
ここまで制度について説明してきましたが、店舗オーナーとして気になるのは、「結局、自分のお店では何をすればいいのか」ではないでしょうか。今回の改正では、まず申告方法と仕入先の2つを確認すると整理しやすくなります。
申告方法を確認
現在2割特例を利用している場合は、適用期間終了後の申告方法を確認します。一定の個人事業者であれば、3割特例を利用できる可能性があります。それ以外の場合は、一般課税や簡易課税などによる申告となります。
現在2割特例を利用しているからといって、自動的に3割特例が適用されるわけではありません。事業形態や基準期間の売上高などから、自店舗が対象になるかを確認しましょう。
仕入先を確認
一般課税を利用している店舗では、仕入先がインボイス発行事業者かどうかも確認しておきたいポイントです。
特に、個人事業者や小規模な事業者から食材・商品などを仕入れている場合は、インボイス発行事業者以外との取引が含まれていることがあります。経過措置による控除割合は今後、段階的に縮小します。
制度が切り替わってから取引を一件ずつ確認するのではなく、普段から主要な仕入先と仕入額を把握しておくと、自店舗への影響も判断しやすくなります。
高機能クラウド型モバイルPOSレジ
「POS+(ポスタス)」
POSレジで確認する3点
店舗側で必要な対応を整理したら、POSレジについても現在の状況を確認しておきましょう。
今回のインボイス制度改正によって、新しい消費税率が追加されるわけではありません。そのため、改正に合わせてレジを変更するというより、現在のPOSレジで必要な情報を正しく管理できているかを確認するという考え方が適しています。
税率設定を確認
飲食料品など軽減税率の対象商品を扱っている店舗では、標準税率10%と軽減税率8%を区別して管理する必要があります。
例えば飲食店では、店内飲食は原則10%、一定のテイクアウトは8%です。今回のインボイス制度改正によって、この10%・8%が変更されるわけではありません。新しい税率を登録するのではなく、現在の商品マスタや販売方法に合った税率が設定されているかを、この機会に確認しておきましょう。
レシートを確認
インボイス発行事業者である小売店や飲食店など、不特定多数の顧客に商品やサービスを提供する一定の事業者は、適格請求書に代えて「適格簡易請求書」を交付できます。
POSレジから発行するレシートについても、登録番号や取引年月日、取引内容、税率ごとに区分した合計額など、必要な事項が表示されているか確認しておくと安心です。
ただし、2026年度の今回の改正によって、レシートに新しい記載事項が追加されるという意味ではありません。レジを入れ替えた、店舗情報を変更した、設定を長く確認していないといった場合に、現在のレシートを一度見直してみるという位置づけです。
インボイス制度に対応するレジに必要な機能や、レシートの記載事項については、「インボイス制度対応のPOSレジとは?必要な機能と選び方」で詳しく解説しています。
売上データを確認
POSレジは、会計だけでなく日々の売上を記録する役割も担っています。
税率ごとの売上や消費税額を確認できる状態であれば、日々の売上管理だけでなく、会計処理に必要な情報も整理しやすくなります。複数店舗を運営している場合は、各店舗の数字をまとめて確認できるかも見ておきたいところです。
会計システムなどを利用している店舗であれば、POSレジからどのデータを受け渡しているのか、現在の連携方法も確認しておくとよいでしょう。制度が変わってから必要な数字を探すのではなく、普段から必要な売上データを確認できる環境を整えておくことが、制度変更への備えにもつながります。
2026年は免税制度も変更
2026年は、インボイス制度とは別に、外国人旅行者向けの免税販売制度も変更されます。
2026年11月1日からは、免税販売が「リファンド方式」へ移行します。リファンド方式では、外国人旅行者などが購入時にいったん消費税込みの金額を支払い、出国時に税関で商品の持ち出しが確認された後、免税店を経営する事業者から消費税相当額を返金する仕組みとなります。
今回解説しているインボイス制度とは別の制度です。ただし、免税販売を行っている店舗では、レジや免税システムを含めた店舗オペレーションにも関係する変更となります。
リファンド方式の仕組みやPOSレジへの影響については、以下の記事で詳しく解説しています。
関連記事:免税対応POSレジ5社比較|リファンド方式対応の最新動向
制度変更に備えるPOSレジとは
税制や店舗に関わる制度が変わると、「レジの設定は変える?」「レシートはそのままでいい?」「スタッフの操作は変わる?」と、店舗では確認することが増えていきます。
今回のインボイス制度改正では、すべての店舗でPOSレジを変更する必要があるわけではありません。だからこそ、まずは変わることと、変わらないことを分けて考えることが大切です。
今回でいえば、3割特例や仕入税額控除など、消費税の申告や仕入れに関するルールは変わります。一方、店頭で適用する10%・8%の消費税率は今回の改正によって変わりません。
POSレジについても、制度が変わるたびに入れ替えるのではなく、必要な売上・税額情報を管理でき、制度や店舗環境に変更があったときに必要なサポートを受けられる環境かという視点で確認しておくとよいでしょう。
POS+(ポスタス)は、飲食店や小売店をはじめとした店舗の毎日の営業を支えるPOSレジを提供しています。制度への対応は、レジだけで完結するものではありません。経理や仕入れ、店頭での会計など、それぞれで必要な対応を整理しながら、店舗ではいつも通り営業を続けられることも大切だと私たちは考えています。
POSレジを検討する際には、日々使う機能だけでなく、制度や店舗環境が変化したときのアップデートやサポート体制も含めて確認してみてください。
高機能クラウド型モバイルPOSレジ
「POS+(ポスタス)」
よくある質問
インボイス制度改正について、よく寄せられる質問をまとめましたのでご参考ください。
-
Q
インボイス改正でレジ設定は必要?
A
今回の2026年度インボイス制度改正によって、店頭で適用する10%・8%の消費税率そのものは変更されません。そのため、今回の改正だけを理由に、POSレジの税率設定を変更する必要は基本的にありません
-
Q
POSレジの買い替えは必要?
A
今回の改正だけを理由として、すべての店舗でPOSレジを買い替える必要はありません。現在のPOSレジで、必要なレシートを発行できるか、税率別の売上や消費税額を確認できるかなどを見ておきましょう。
-
Q
3割特例でレジを3%にする?
A
変更する必要はありません。3割特例の「3割」は、対象となる個人事業者が消費税の納付税額を計算するときに使用する割合です。
商品に適用する消費税率ではないため、3割特例を理由にPOSレジの商品税率を3%に設定する必要はありません。 -
Q
2割特例を使っていれば3割特例も使える?
A
必ず利用できるわけではありません。
3割特例は、インボイス発行事業者の登録によって免税事業者から課税事業者となった一定の個人事業者が対象です。基準期間の課税売上高が1,000万円以下であることなど、適用要件があります。 -
Q
仕入税額控除はどう変わる?
A
インボイス発行事業者以外から行った課税仕入れについて、経過措置による控除割合が段階的に縮小します。
2026年10月から70%、2028年10月から50%、2030年10月から30%となり、2031年10月以降は控除できなくなります。なお、改正後の7割・5割・3割控除は、2026年10月1日以後に開始する課税期間から適用されます。
-
Q
レシートも変更が必要?
A
今回の2026年度改正によって、レシートに新しい記載事項が追加されるわけではありません。
インボイス発行事業者で適格簡易請求書を発行する店舗では、現在のレシートに必要な事項が正しく表示されているかを確認しておきましょう。
まとめ
2026年度のインボイス制度改正では、一定の個人事業者を対象とした3割特例の創設、簡易課税への移行措置、仕入税額控除の経過措置の見直しなどが行われました。
ただし、今回の改正は、店頭で適用する10%・8%の消費税率そのものを変更するものではありません。そのため、店舗ではまず「レジを変える必要があるか」と考えるのではなく、自店舗の申告方法や仕入先への影響を確認することから始めましょう。
POSレジについては、税率設定、レシート、売上データを正しく管理できているかを確認しておくと、今回の改正との関係を整理しやすくなります。制度が変わると、何か新しい対応をしなければならないと感じるかもしれません。しかし、すべてを変える必要があるわけではありません。
自店舗に関係する変更を見極め、必要なことを一つずつ準備する。日々の営業への負担をできるだけ増やさず、制度が変わっても店舗をいつも通り運営できるよう、POSレジを含めた現在の環境を確認しておきましょう。
参考サイト:国税庁「令和8年度 税制改正特集」「インボイス制度特設サイト」
高機能クラウド型モバイルPOSレジ
「POS+(ポスタス)」


